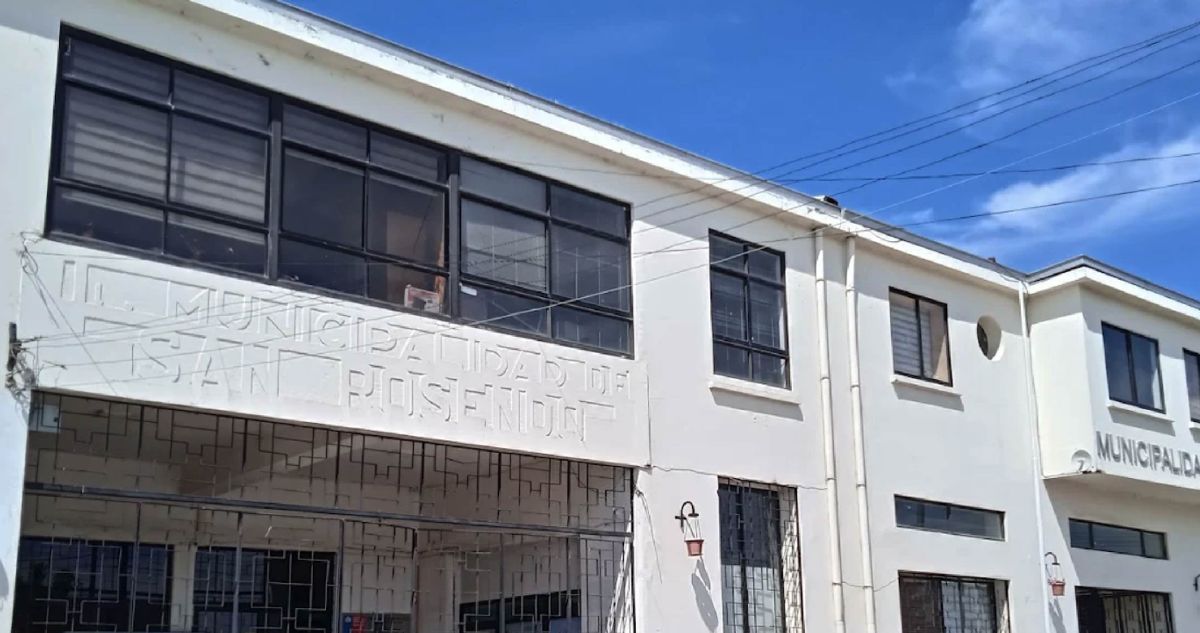
La Contraloría Regional del Bío Bío identificó serias falencias en la administración financiera y en los controles internos de la Municipalidad de San Rosendo, luego de indagar posibles irregularidades en la recaudación de permisos de circulación durante 2023.
Según el Informe Final de Investigación Especial N°470 de 2026, una ex cajera municipal marcó como pagados permisos de circulación por un total de $26.337.878, sin emitir las respectivas órdenes de ingreso en el sistema de tesorería ni incorporar esos fondos a las finanzas municipales.
Frente a estos hechos, el municipio abrió un sumario para establecer posibles responsabilidades administrativas. Aun así, Contraloría advirtió que, pese a existir un perjuicio patrimonial, la Municipalidad de San Rosendo no remitió oportunamente los antecedentes al organismo para perseguir las eventuales responsabilidades civiles.
En consecuencia, la Contraloría Regional del Bío Bío iniciará un reparo con el fin de procurar el reintegro de los $26.337.878, sin perjuicio de las posibles responsabilidades administrativas que pudieran recaer en quienes participaron en los hechos o incumplieron sus deberes de control y supervisión.
Deficiencias en los controles municipales
El documento concluyó que las irregularidades se produjeron en un contexto de múltiples debilidades en los procesos de control interno del municipio.
Entre estas, se advirtieron la inexistencia de cuadraturas diarias, problemas en la conciliación y el registro de ingresos, falta de arqueos periódicos, escasa trazabilidad de las operaciones y ausencia de respaldos documentales.
La Contraloría además verificó una supervisión insuficiente de las tareas vinculadas a la recaudación y registro de recursos municipales, junto con falencias en la segregación de funciones y la concentración de labores incompatibles en ciertos funcionarios.
A ello se sumaron problemas en la gestión de los sistemas informáticos utilizados para administrar los permisos de circulación. La municipalidad siguió usando una plataforma cuyo contrato ya había vencido, operándola en paralelo a otro sistema vigente, sin soporte técnico ni respaldos adecuados de la información.
El organismo detectó, además, dos permisos de circulación respecto de los cuales no fue posible acreditar el ingreso de los recursos a las arcas municipales.
La falta de acceso a información histórica impidió verificar por completo la integridad de los registros del período investigado, situación que —según Contraloría— genera el riesgo de que existan otros permisos no consignados.
Por estas nuevas anomalías, la CGR dispuso incorporar los antecedentes a un nuevo procedimiento disciplinario iniciado por el municipio y determinó que, si se establecen eventuales perjuicios patrimoniales o responsabilidades civiles, estos deberán comunicarse oportunamente al organismo.
Antecedentes serán enviados a Fiscalía
La Municipalidad de San Rosendo ya había denunciado los hechos ante la Fiscalía Local de Yumbel en noviembre de 2023.
No obstante, debido a la naturaleza y gravedad de los antecedentes detectados durante su investigación, la Contraloría Regional del Biobío resolvió remitir también una copia del informe al Ministerio Público.