La primera fue Habitat y después se sumó Capital. Las demás administradoras terminaron siguiendo la misma estrategia, hasta que el aumento de las tasas de interés estadounidenses transformó la apuesta en pérdidas de miles de millones de dólares para los fondos de pensiones. Entre enero y septiembre, el Fondo E —el más conservador— registró una caída real de 10,39% en las cuentas de sus afiliados.
Con información de la Superintendencia de Pensiones y de los estados financieros de los propios fondos, la Unidad de Investigación de Bío Bío reconstruyó la cronología de los multimillonarios contratos swap mediante los cuales las administradoras apostaron a una baja de las tasas de interés estadounidenses de largo plazo.
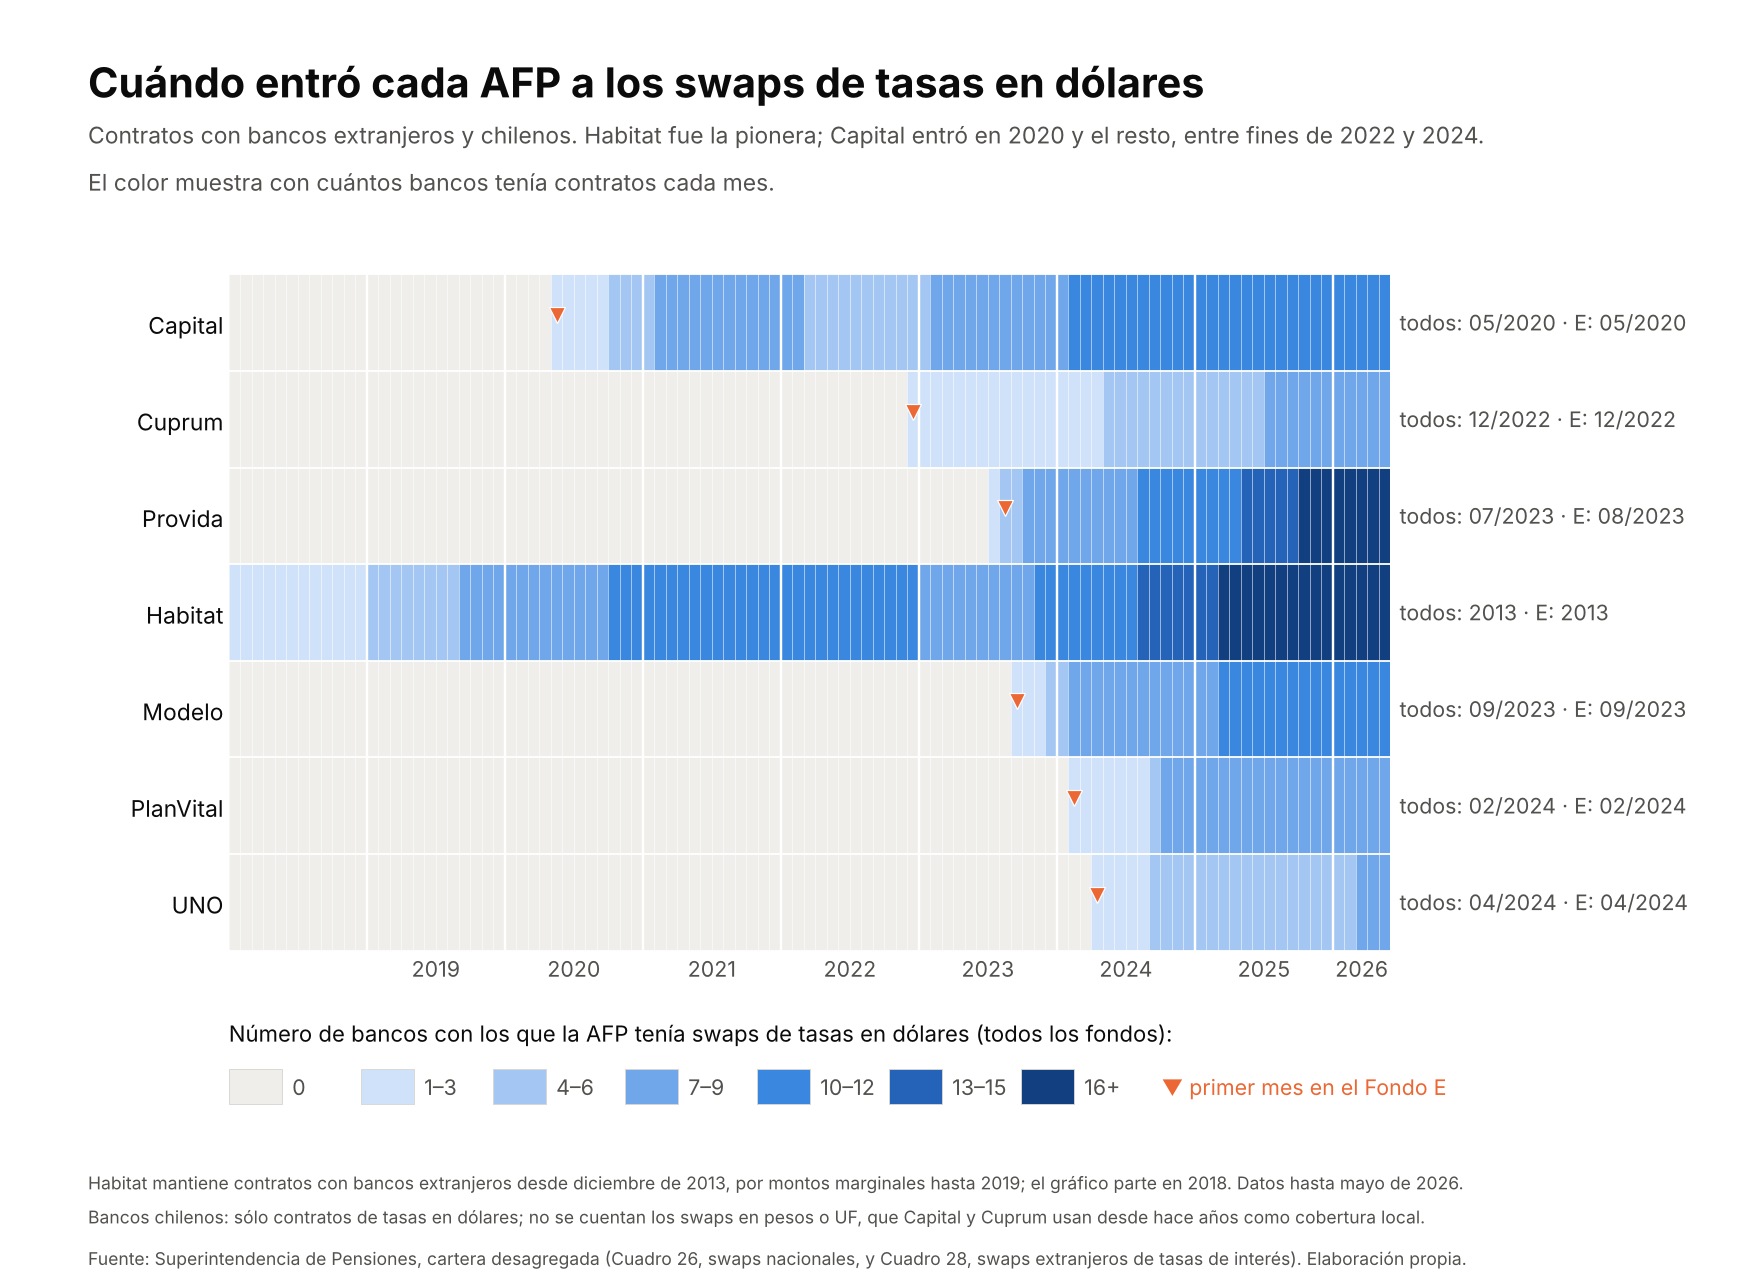
La secuencia muestra cómo se propagó el efecto manada: Cuprum comenzó en diciembre de 2022; Provida y Modelo se incorporaron en el segundo semestre de 2023, mientras que PlanVital y UNO lo hicieron a comienzos de 2024. Pese a que el regulador alertaba en visitas y documentos reservados sobre el aumento del riesgo, las AFP continuaron ampliando sus posiciones hasta que la Superintendencia de Pensiones fijó un límite, cuando el daño ya estaba hecho.
Operaciones de alcance marginal
Habitat fue la primera administradora en operar swaps con bancos extranjeros. Los registros de la Superintendencia de Pensiones indican que en diciembre de 2013 suscribió con Goldman Sachs su primer contrato para el Fondo E. Hasta 2020, fue la única AFP que realizaba este tipo de operaciones en el extranjero. Entre 2013 y 2017, el valor de esos contratos fluctuó entre una pérdida de 5,8 millones de dólares y una utilidad de US$8,7 millones, sin llegar nunca al 0,02% del fondo.
En una operación swap, la AFP recibe una tasa fija y paga a cambio una tasa variable. Una caída de las tasas de largo plazo aumenta el valor del contrato para el fondo; si las tasas suben, su valor disminuye. Por eso, el resultado depende de manera directa de los intereses del mercado estadounidense, sobre todo de los asociados a los bonos del Tesoro de EEUU.
Habitat incorporó progresivamente más bancos como contrapartes: en 2019 mantenía operaciones con siete entidades extranjeras y sus contratos alcanzaron un valor favorable de 47 millones de dólares. Pese a ese crecimiento, al cierre de 2020 la apuesta aún tenía un peso reducido: las pérdidas valorizadas de sus swaps con bancos extranjeros representaban 0,07% del Fondo E y solo 0,006% de todos sus fondos.
En mayo de ese año se incorporó Capital, la segunda administradora en hacerlo, con contratos suscritos con tres bancos extranjeros. Su exposición también fue acotada: a diciembre de 2020, sus swaps internacionales tenían una valorización favorable de 2,5 millones de dólares, equivalente al 0,006% de sus fondos y al 0,01% de su Fondo E.
Cuprum fue la tercera AFP en entrar, en diciembre de 2022. Al término de ese año, los resultados todavía eran positivos. Los cuadros que explican la rentabilidad, incluidos en los estados financieros de los fondos y entregados por las AFP a la Superintendencia de Pensiones, muestran que los swaps aportaron en 2022 0,7 puntos porcentuales al rendimiento del Fondo E de Habitat y 0,6 puntos al de Capital.
Las apuestas crecen con fuerza
La situación se disparó en 2023. Provida ingresó en julio y Modelo en septiembre, cuando el rendimiento del bono del Tesoro a 10 años avanzaba hasta alcanzar 4,9% en octubre, su punto más alto desde 2007. Para la segunda mitad del año, las posiciones ya eran considerablemente más arriesgadas.
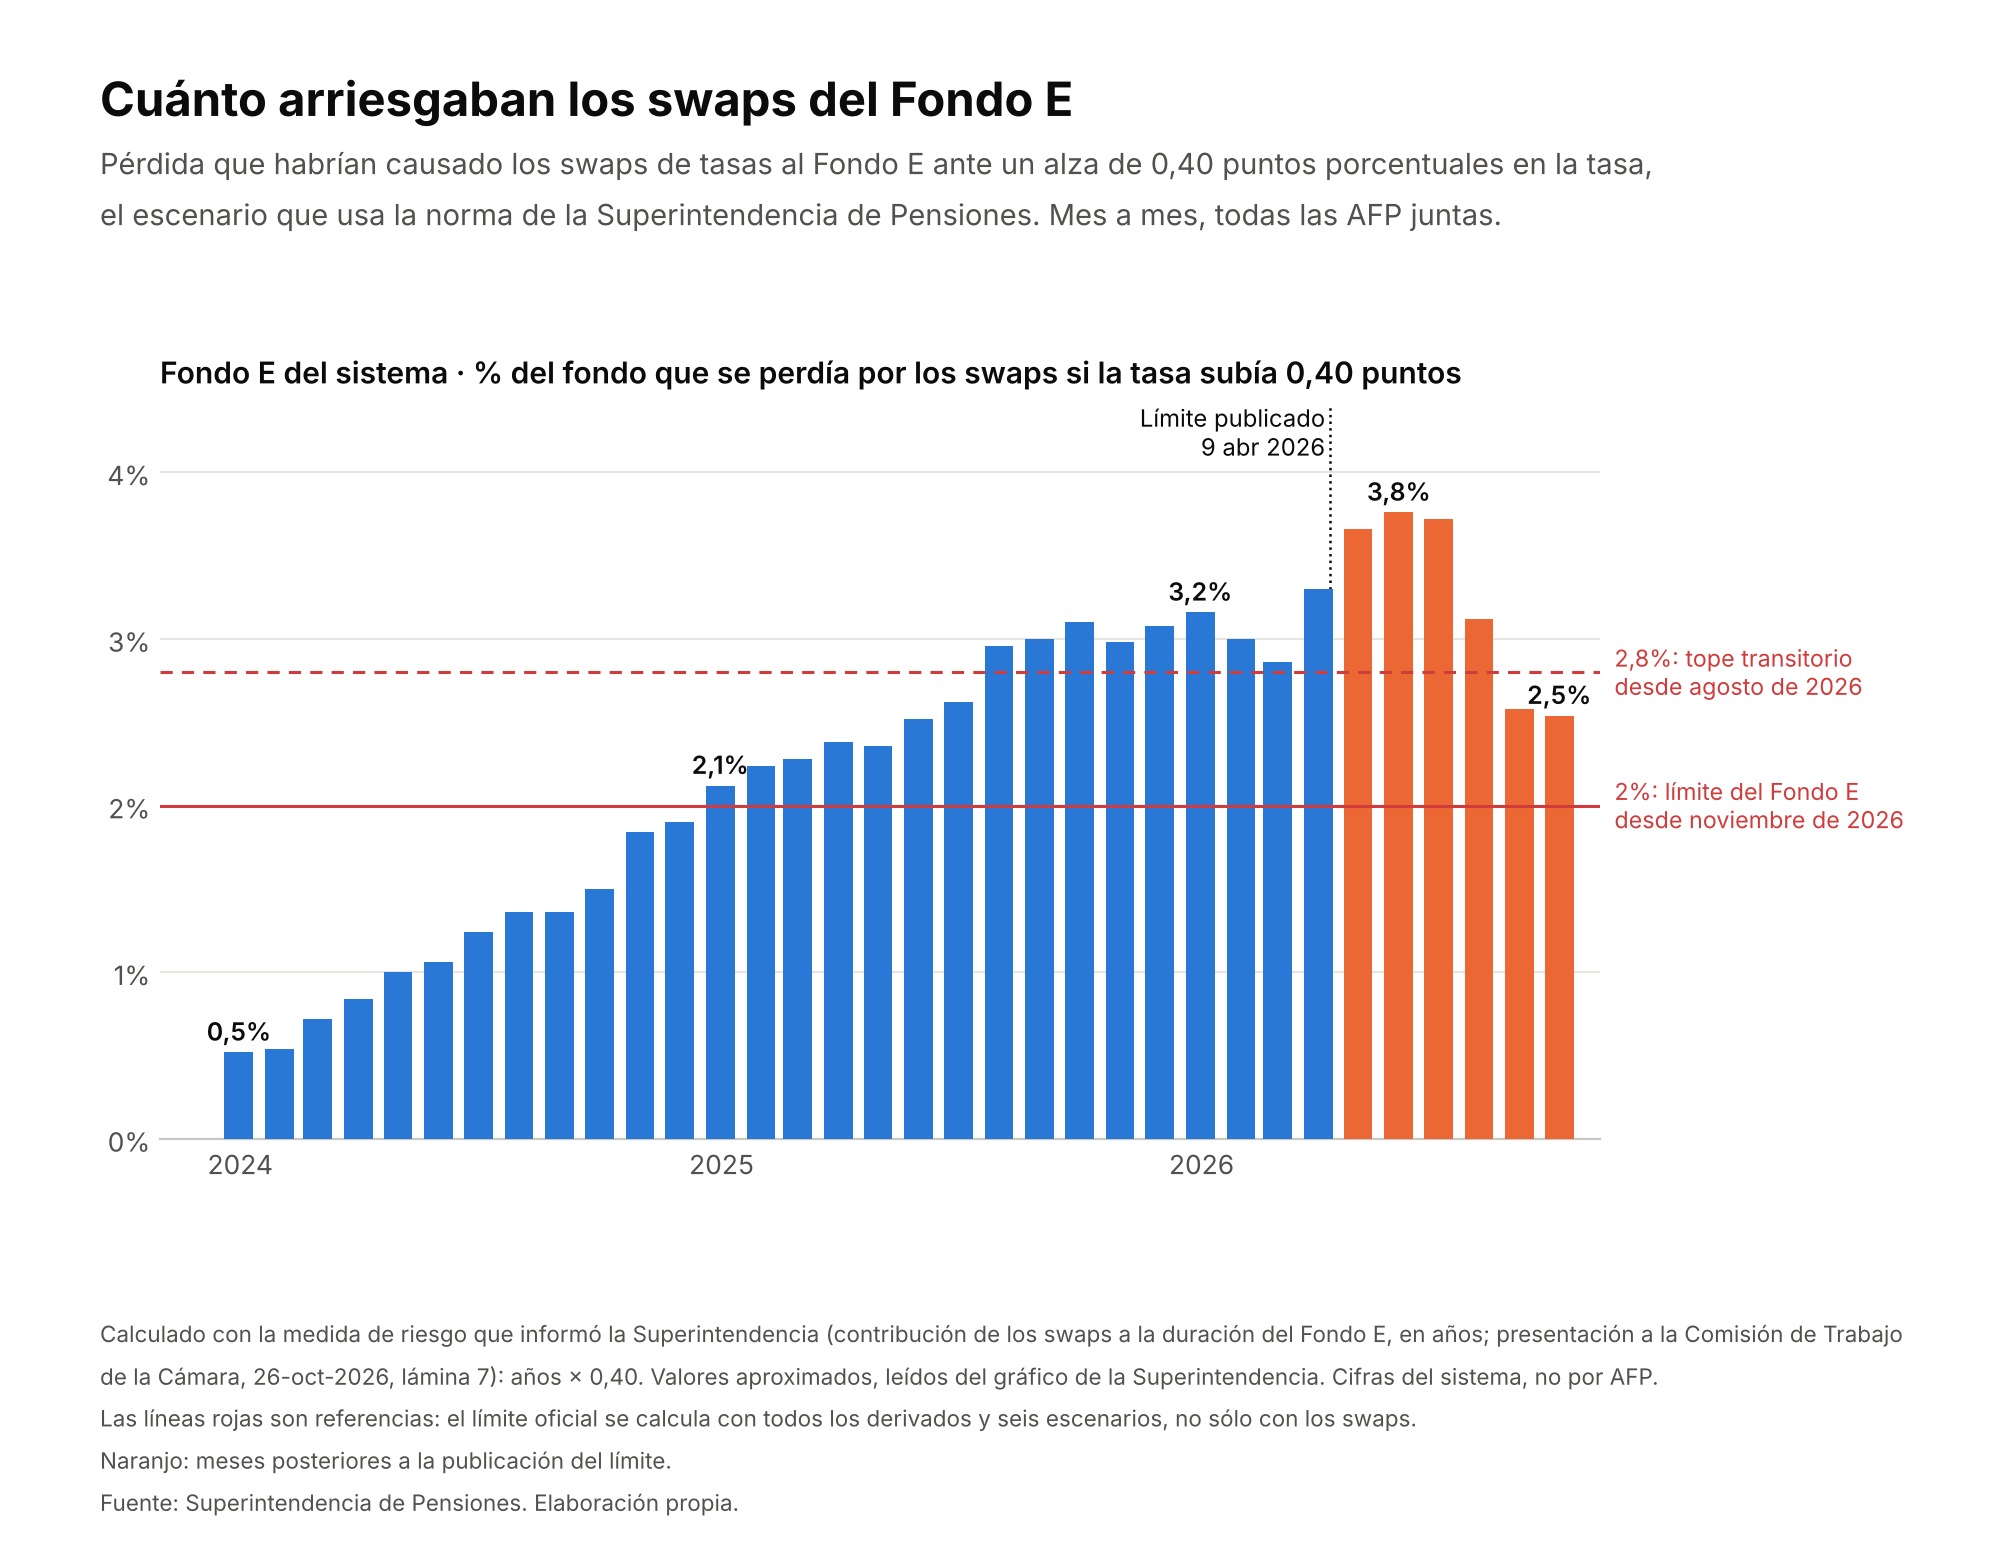
Esta semana, durante una sesión de la comisión de Trabajo de la Cámara de Diputados, el superintendente de Pensiones, Joaquín Cortés, expuso la sensibilidad de los fondos a los swaps mediante un escenario adverso: las pérdidas que enfrentarían si las tasas aumentaran 0,4 puntos porcentuales. De acuerdo con los datos oficiales del regulador, a diciembre de 2023 ese escenario habría significado una merma equivalente al 0,5% del valor del Fondo E del sistema.
En 2023, sin embargo, la estrategia aún generaba retornos. Los swaps añadieron 0,7 puntos a la rentabilidad del Fondo E de Capital y 0,6 puntos a los de Modelo y Cuprum. Las dos AFP restantes, PlanVital y UNO, se incorporaron en febrero y abril de 2024. A diferencia de las otras administradoras, UNO pactó casi todos sus contratos con bancos chilenos; durante 2024 y 2025, la totalidad de sus resultados por swaps se originó en contrapartes locales.
En la segunda mitad de 2024 la exposición aumentó de manera abrupta. Para diciembre, según la Superintendencia de Pensiones, un incremento de 0,4 puntos en las tasas ya suponía una pérdida de 2,1% para el Fondo E del sistema, cuatro veces el impacto de un año antes.
La apuesta seguía dando resultados hasta septiembre de 2024. Sin embargo, después de la victoria de Donald Trump en las elecciones de noviembre, la tasa a 10 años aumentó desde 3,8% a fines de septiembre hasta 4,6% en diciembre. Solo en el último trimestre, los swaps redujeron en 4,2 puntos la rentabilidad del Fondo E del sistema. El año terminó con pérdidas por estas operaciones en todas las AFP que publican el dato por separado: Capital restó 3,4 puntos a su Fondo E; Habitat, 3,1; PlanVital, 2,9; UNO, 2,4; Modelo, 2,3, y Cuprum, 2,2. Provida no desglosa los swaps en el cuadro de rentabilidad de sus estados financieros.
Las alertas del regulador
Para entonces, la Superintendencia de Pensiones conocía las operaciones de las administradoras. En septiembre de 2024 remitió oficios reservados y, entre octubre y noviembre, convocó a los gerentes de inversiones debido al crecimiento de las posiciones en derivados. Más adelante, entre noviembre y diciembre, los directivos del organismo visitaron los directorios de todas las AFP y les entregaron el reporte estandarizado de riesgo, conocido como RER. El documento fue categórico:
—Gestionar correctamente los riesgos de las operaciones con derivados es fundamental, en especial los de mercado, contraparte, liquidez, operación y carácter legal. Recientemente han aumentado las operaciones de swaps de tasas de interés en todos los fondos de pensiones. Esto puede elevar los riesgos y tener consecuencias para los afiliados —indicó el informe, según leyó Cortés ante la comisión—. El directorio cumple una función esencial al determinar la política sobre el nivel de riesgo que se acepta.
El 15 de enero de 2025, por medio del oficio 821, la Superintendencia instruyó a las AFP a reforzar sus políticas de gestión de riesgos relacionados con derivados, “considerando las diversas instancias de fiscalización surgidas a raíz del significativo aumento observado en las operaciones de swap de tasa de interés”.
En ese documento, la Superintendencia de Pensiones puso el foco en el origen del efecto manada. Las administradoras evaluaban el riesgo de sus inversiones comparándose unas con otras, pues la ley establece una rentabilidad mínima calculada a partir del promedio del sistema. Así, si todas adoptaban la misma estrategia, ninguna quedaba rezagada respecto de las demás. El regulador advirtió que ese criterio no era suficiente: cada AFP debía determinar de manera “explícita y objetiva” el nivel de riesgo que aceptaba, en vez de basarse en “referencias a la rentabilidad mínima” o en su “posición relativa con el resto del sistema”.
La dinámica de manada
Cortés atribuyó a la forma de medir el riesgo la decisión de las administradoras de avanzar en conjunto:
—El efecto manada tuvo un papel central. Todas podían ampliar sus posiciones y asumir más riesgo en derivados, pero al compararse entre sí el riesgo relativo parecía casi nulo —afirmó—. Es sabido que todas acabaron con una exposición similar a derivados.
En julio de 2025, el regulador añadió a su normativa un capítulo sobre deberes fiduciarios, que Cortés presentó ante la comisión como parte de la serie de advertencias. Allí definió como obligaciones fundamentales de las administradoras “no solo cumplir la normativa legal y reglamentaria que rige su actividad, sino también procurar que sus decisiones estén orientadas a resguardar la rentabilidad adecuada y la seguridad de las inversiones de los fondos bajo su administración”.
A pesar de las advertencias, las AFP aumentaron nuevamente sus apuestas. Ese año los swaps volvieron a generar ganancias: aportaron 3 puntos a la rentabilidad del Fondo E de Habitat; 2,6 a las de Cuprum y PlanVital; 2,3 a la de Capital; 2,1 a la de UNO, y 1,7 a la de Modelo. La exposición oficial del Fondo E del sistema creció de 2,1% a 3,2% durante 2025.
En su visita anual a los directorios, realizada a fines de 2025 como parte de la práctica habitual de la Superintendencia de Pensiones, el regulador volvió a consignar en el RER que los riesgos aumentaban, esta vez también en materia de liquidez. Cuando los contratos pierden valor, las AFP deben entregar garantías a los bancos, lo que obliga a mantener dinero disponible para responder a esos requerimientos. El reporte señaló que las operaciones con derivados seguían creciendo en todos los ámbitos, elevando de manera sustancial el riesgo de liquidez; añadió que, aunque el directorio estaba al tanto, el nivel de operaciones continuaba en aumento.
El 30 de diciembre, a través del oficio 25.239, el regulador avanzó un paso más y solicitó a las AFP observaciones sobre una propuesta para restringir el uso de derivados. Esa consulta fue el inicio de la norma que se establecería meses más tarde.
El escenario más adverso
En febrero de 2026, la Superintendencia de Pensiones sometió a consulta un límite para los derivados, que luego estableció mediante la resolución 549, el 9 de abril. La norma impidió que las AFP arriesgaran pérdidas superiores al 2% del fondo ante un alza de 0,4 puntos porcentuales en las tasas de interés. También fijó un periodo máximo de 210 días para adaptarse, con vencimiento el 5 de noviembre. El primer objetivo de reducción debía alcanzarse el 7 de agosto y, el 6 de octubre, el regulador definió nuevas metas para acelerar el proceso.
Para entonces, el daño ya estaba hecho. Se materializó un escenario internacional que las AFP no habían anticipado: en marzo, la guerra con Irán y la crisis en el estrecho de Ormuz impulsaron las tasas al alza. Aun así, en mayo la exposición oficial del Fondo E del sistema llegó a un máximo de 3,8%, casi el doble del umbral permitido por la nueva regulación. Cortés expuso ante los diputados cómo se desarrollaron los hechos:
—El primer episodio fue la guerra en Irán y el conflicto de Ormuz, que elevaron las tasas desde marzo de 2026. En mayo volvieron las expectativas de que siguieran subiendo, por el encarecimiento del petróleo y las señales de inflación —relató—. El 18 de septiembre, la Reserva Federal aumentó su tasa de política monetaria en Estados Unidos. Como consecuencia, solo durante septiembre la tasa a 10 años subió cerca de 53 puntos base, un movimiento muy pronunciado.
En septiembre, la tasa del Tesoro a 10 años cerró en 5,3%, frente al 4,2% de diciembre. Hasta el momento, solo Habitat ha informado el resultado de sus swaps a septiembre: entre enero y ese mes, estas operaciones restaron 8,8 puntos a la rentabilidad de su Fondo E, de los cuales 6,1 correspondieron al tercer trimestre.
Las demás inversiones del fondo aportaron cerca de 1,8 puntos si se excluyen los swaps, mientras que la inflación del periodo, de 3,3%, explica la parte restante de la caída real. Las otras AFP únicamente han reportado sus resultados hasta junio, fecha en que los swaps les habían restado entre 2,3 y 3,8 puntos: 3,8 a Modelo; 3,2 a UNO; 2,7 a Capital y Habitat; 2,5 a Cuprum, y 2,3 a PlanVital. Como sus fondos tuvieron caídas parecidas a las de Habitat, se espera que las cifras de septiembre sean similares.
Al 30 de septiembre, los swaps vigentes del Fondo E registraban una valorización negativa de 1.074 millones de dólares. Para el conjunto de los fondos, la cifra llegaba a 10.064 millones, de acuerdo con la Superintendencia de Pensiones. Se trata del valor de mercado de los contratos que seguían abiertos en esa fecha, por lo que varía junto con las tasas: al 20 de octubre, la valorización negativa del Fondo E se había reducido a 646 millones de dólares.
Las AFP han planteado que algunas pérdidas se concretaron únicamente porque debieron recortar sus posiciones para cumplir los límites de la nueva normativa. Su argumento supone que, a largo plazo, las tasas podrían haber bajado y el perjuicio se habría reducido o incluso desaparecido.
Argumentos incompletos
Las AFP sostienen principalmente que los swaps extendían la duración de las carteras y ayudaban a proteger las pensiones. En términos sencillos, las pensiones se pagan durante décadas, y el monto financiable con un mismo ahorro depende de las tasas de interés de largo plazo. Para ajustarse a ese horizonte, los fondos requieren bonos de vencimiento prolongado, que, según el gremio, escasearon en Chile después de los retiros previsionales.
—Tras los retiros previsionales, el mercado de capitales chileno se hizo más reducido y dejó de ofrecer bonos con duración suficiente para proteger las pensiones. Por ello, las AFP (…) utilizaron, entre otras herramientas, derivados para adecuar el plazo de las inversiones y dar seguridad a las pensiones —señaló León Fernández de Castro, presidente de la Asociación de AFP—. Con la finalidad de proteger las pensiones, las administradoras optaron por incorporar swaps internacionales.
Las AFP también han defendido que la estrategia estaba bien calculada. En una carta dirigida a sus afiliados, Habitat sostuvo que un aumento de las tasas no debía cambiar significativamente el monto mensual de la pensión, pues los ahorros acumulados generarían mayores retornos y permitirían financiar una jubilación similar. Con un argumento equivalente, la Asociación de AFP expuso ante la comisión que, entre enero y octubre, la pensión de un hombre jubilado mediante retiro programado disminuyó 1,8%, mientras que la de una mujer bajó 0,8%.
Cortés, sin embargo, puso en duda esa estrategia. A su juicio, las tasas empleadas en Chile para calcular las pensiones no han evolucionado de la misma manera que las estadounidenses:
—Aunque las tasas de mercado han aumentado, la tasa utilizada para calcular las pensiones de retiro programado solo ha subido 36 puntos base, y la correspondiente a las rentas vitalicias no ha aumentado. No sabemos si lo hará —afirmó Cortés—. Existe aquí un desajuste y, hasta ahora, no se ha producido la compensación.
El superintendente también citó a académicos que han estudiado el caso y plantean que “la renta vitalicia se contrata en UF, mientras que una parte importante de la exposición adicional se asumió mediante derivados de tasas en dólares”. En otras palabras, quienes se jubilan con una renta vitalicia no reciben una tasa mayor que compense las pérdidas de su Fondo E en los swaps.
Santander Chile, la principal contraparte local
Como informó la Unidad de Investigación de Bío Bío, a mayo de este año los bancos extranjeros con las mayores valorizaciones a su favor por swaps eran europeos y estadounidenses: Société Générale registraba 577 millones de dólares; Bank of America, 549 millones, y BNP Paribas, 457 millones. Después aparecían Barclays, Deutsche Bank y Morgan Stanley. En Capital, la AFP con la mayor valorización negativa en ese momento —759 millones de dólares—, Morgan Stanley concentraba 245 millones y Bank of America, 232 millones.
El alza registrada en septiembre hizo crecer esas cifras. Al cierre de ese mes, Bank of America mantenía contratos valorizados a su favor en 1.343 millones de dólares, según la Superintendencia de Pensiones; Société Générale, en 1.283 millones; BNP Paribas, en 1.157 millones, y Barclays, en 953 millones. Para el Fondo E, Société Générale y Bank of America ocupaban los primeros lugares, con 164 y 162 millones de dólares, respectivamente.
La contraparte de mayor tamaño, sin embargo, era un banco chileno: Santander Chile, cuyos contratos tenían a su favor una valorización de 1.635 millones de dólares (1,6 billones de pesos) al 30 de septiembre, por encima de cualquier entidad extranjera. El monto representa el 57,6% de la valorización de los contratos con bancos locales, que en conjunto rondaba los 2.836 millones de dólares. Itaú, con 716 millones, y Scotiabank, con 287 millones, aparecían a continuación.
Esto no implica que Santander haya obtenido esos 1.635 millones de dólares como ganancia. Las entidades bancarias que operan como contraparte suelen compensar sus posiciones mediante transacciones inversas. Además, a septiembre los estados financieros de Santander mostraban una cartera de derivados casi equilibrada, con activos por 15,97 billones de pesos y pasivos por 15,63 billones. En los primeros nueve meses del año, sus operaciones financieras generaron 217 mil millones de pesos, muy por debajo de la valorización de sus contratos con las AFP, lo que apunta a que su función fue principalmente la de intermediario.
Controversia por el fiscal de la Superintendencia de Pensiones
La Superintendencia de Pensiones inició una investigación sobre las AFP. No obstante, ante la comisión de Trabajo, el fiscal del organismo, Mario Valderrama, precisó que aún no se habían presentado cargos y que la indagación examina cómo decidieron las administradoras, no las pérdidas que sufrieron:
—No se evalúa una obligación de resultado. Lo que se revisa, en relación con el deber de cuidado y los deberes fiduciarios en general, es si las decisiones están debidamente fundamentadas y documentadas, responden a una estrategia racional y no presentan conflictos de interés —explicó Valderrama—. En esta fase no hay cargos formulados contra las AFP. Estamos en una etapa de fiscalización que la ley de bases de procedimiento administrativo denomina periodo de información previa.
El fiscal indicó que las sanciones podrían ir desde una censura hasta una multa de 15.000 UF y, en situaciones extremas, incluir la revocación de la autorización para que una administradora exista. Sus declaraciones incomodaron a algunos parlamentarios. El diputado Nelson Venegas, del Partido Socialista, solicitó que Valderrama se apartara del proceso, pues consideró que ya había expresado una postura favorable a las AFP.
Valderrama rechazó esa solicitud:
—La Corte Suprema ha establecido que se trata de una obligación de medios, de modo que no puedo sostener algo distinto (…) No me inhabilitaré porque no corresponde —contestó—. Como fiscal, debo conducir los procedimientos respetando el debido proceso. Tal como señalé antes, no permitiré que la opinión pública ni las posturas políticas condicionen mi actuación.
El plazo establecido por la Superintendencia de Pensiones para que las AFP disminuyan su exposición a los swaps termina el próximo 5 de noviembre. Según lo expuesto por Cortés, al 23 de octubre la tasa del Tesoro a 10 años se mantenía alrededor de 5%, es decir, 76 puntos base sobre su nivel de diciembre. Entretanto, la fiscalía del organismo sigue en la fase de información previa y aún debe decidir si presenta cargos contra las administradoras.