Tras pagar $5 millones y salir de Chile, buscan extraditarlo por un caso de secuestro
Opinión
hrs
COLUMNA DE OPINIÓN
Nuestra sección de OPINIÓN es un espacio abierto, por lo que el contenido vertido en esta columna es de exclusiva responsabilidad de su autor, y no refleja necesariamente la línea editorial de Canal 9.
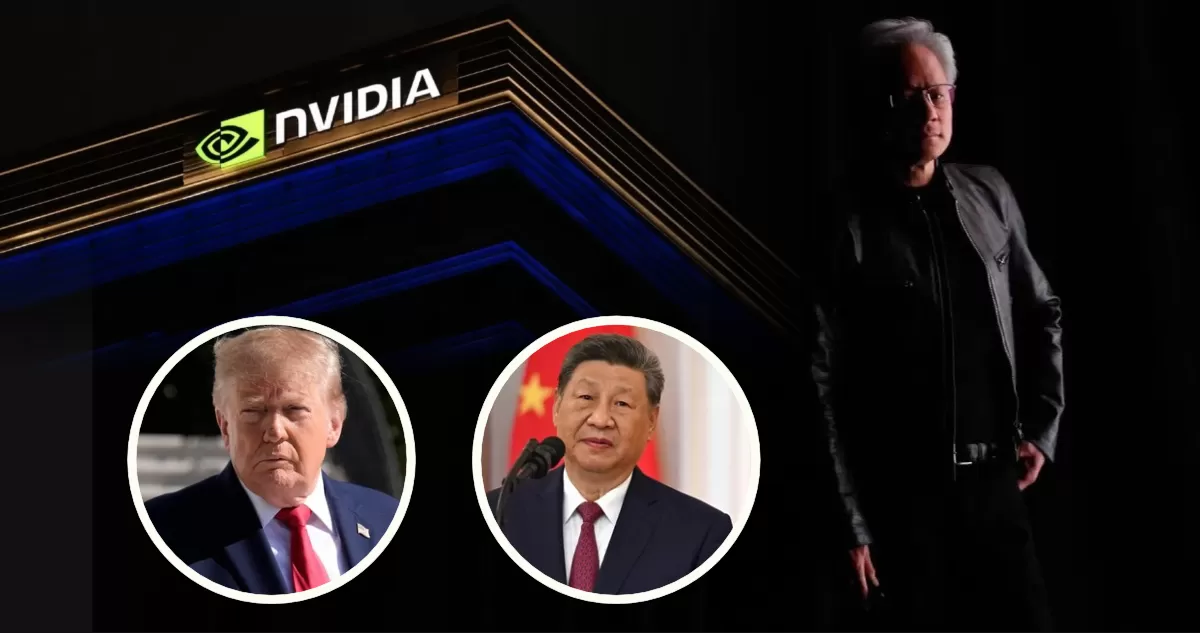
La caída de Jensen Huang de la conducción de Nvidia ha sido presentada como una historia de intimidades, filtraciones, relaciones personales y sospechas de espionaje. Esa historia es atractiva y morbosa, un éxito para llamar la atención. Pero su atractivo narrativo es también su principal debilidad explicativa.
Aunque la vida privada de un empresario puede desencadenar una crisis corporativa; no explica por sí sola por qué esa crisis ocurre en el punto exacto donde se cruzan la seguridad nacional estadounidense, la industria taiwanesa de semiconductores y el acceso chino a la inteligencia artificial. El acontecimiento importa menos por el escándalo que por la estructura de poder que deja a la vista, aun cuando haya que dejar de lado las intimidades, que tanto interesan.
Por supuesto, entre los asuntos íntimos está la hipótesis de una espía china. Hay suficientes datos para la construcción de la hipótesis (fue rostro de la TV China y es ejecutiva de una empresa que compra miles de millones de dólares en chips), pero de todo eso (que puede incluir tratar de vender o vender a China) no se desprende que sea espía. Por tanto, vamos a lo que sí podemos saber.
En primer lugar, vale recordar que Kissinger señaló en sus últimos escritos que los dos grandes conflictos del futuro inmediato serían Ucrania y Taiwán. Lo dijo antes de morir, lo dijo antes de que empezara la guerra de Rusia y Ucrania. ¿Y por qué Taiwán es de interés geopolítico? Revisemos un poco su historia.
La historia de Taiwán es la de una sociedad cuya identidad, estructura estatal, economía y posición geopolítica han seguido trayectorias cada vez más divergentes. Habitada originalmente por pueblos austronesios, incorporada progresivamente al mundo chino desde el siglo XVII, cedida a Japón en 1895 y sometida a cincuenta años de dominación colonial, la isla pasó en 1945 a la administración de la República de China y se convirtió en 1949 en el refugio del gobierno nacionalista de Chiang Kai-shek, derrotado por Mao Zedong en la guerra civil. Desde entonces, Taiwán conserva una paradoja constitutiva: su Estado sigue llamándose República de China y se rige por una Constitución concebida en 1947 para gobernar el continente, mientras su sociedad ha desarrollado una identidad política crecientemente taiwanesa, especialmente desde la democratización iniciada a fines de los años ochenta.
En 2026, el 63,1% de sus habitantes se identificaba exclusivamente como taiwanés, frente a apenas un 2,5% que se consideraba únicamente chino, y el rechazo a la unificación alcanzaba el 61,7%. La herencia cultural china permanece en el idioma, la escritura, las tradiciones religiosas y los vínculos familiares, pero ya no determina la pertenencia política. Esta separación entre cultura y soberanía constituye el núcleo del conflicto con Pekín, cuya estrategia consiste precisamente en identificar la comunidad cultural china con la legitimidad territorial de la República Popular.
La economía agrega una transformación decisiva: después de décadas de integración productiva con China, Taiwán ha reorientado crecientemente sus exportaciones, inversiones y capacidades tecnológicas hacia Estados Unidos, que en 2025 recibió el 30,9% de sus exportaciones, superando por primera vez en veintiséis años a China y Hong Kong.
Sin embargo, no se trata de una desvinculación completa, ya que China sigue siendo un mercado, un espacio de relaciones sociales y un destino laboral importante para los taiwaneses. El verdadero desplazamiento se concentra en la industria tecnológica y, particularmente, en la inteligencia artificial, cuyo desarrollo ha convertido a TSMC en una pieza fundamental de la infraestructura computacional estadounidense. América del Norte representa aproximadamente tres cuartas partes de sus ventas, mientras Nvidia y otras compañías estadounidenses dependen de la capacidad taiwanesa para fabricar los semiconductores más avanzados.
Es necesario mencionar que Taiwan Semiconductor Manufacturing Company Limited (TSMC) es el mayor fabricante de semiconductores por contrato del mundo. Fundada en 1987 se dedica exclusivamente a fabricar chips diseñados por otras empresas tecnológicas y no comercializa productos bajo su propia marca.
Taiwán ha logrado reducir parcialmente su dependencia del mercado chino, pero ha crecido su dependencia vinculada al mercado estadounidense y al ciclo mundial de la inteligencia artificial. La seguridad reproduce esta asimetría: Estados Unidos proporciona armamento, cooperación militar y respaldo estratégico, aunque sin reconocer diplomáticamente a Taiwán como Estado independiente ni ofrecerle una garantía incondicional de defensa; China, en cambio, reivindica su soberanía sobre la isla, ejerce presión militar constantemente y desarrolla operaciones de influencia y espionaje que penetran instituciones, redes familiares y organizaciones sociales.
Esta configuración enfrenta ahora una transformación potencialmente decisiva: si Estados Unidos consigue trasladar a su territorio y al de sus aliados las capacidades de fabricación, encapsulado y organización industrial que actualmente hacen indispensable a Taiwán, la isla podría perder parte de su denominado escudo de silicio, es decir, el valor estratégico que su centralidad tecnológica proporciona a su seguridad.
La paradoja es que una política estadounidense orientada a reducir la vulnerabilidad de su industria frente a una eventual intervención china podría terminar debilitando uno de los principales factores que hacen de la defensa de Taiwán un interés económico global. La cuestión de fondo ya no sería solamente quién controla políticamente Taiwán, sino quién controla la arquitectura tecnológica que determina cuánto necesita el mundo a Taiwán.
En el momento actual, Taiwán se ha convertido en materia de negociación entre las dos potencias.
En la cumbre de mayo en Pekín, Xi advirtió a Trump que un mal manejo de Taiwán podía derivar en conflicto, y el comunicado de la Casa Blanca ni siquiera mencionó a Taiwán. Por su parte, Trump consultó a Xi sobre la venta de armas a Taiwán, lo que podría violar las Seis Garantías de 1982. Después llamó a esas ventas «una muy buena ficha de negociación». En septiembre Xi pidió a Washington que se «oponga» a la independencia, en lugar de decir solo que no la apoya. Trump no cedió, y su gobierno sostiene que la política hacia Taiwán no ha cambiado. Pero en la práctica, un paquete de armas para Taiwán de 14.000 millones de dólares (la sexta parte del presupuesto de Chile) está detenido desde la cumbre de mayo.
Taiwán tiene elecciones locales en unos días, ya que el 28 de noviembre renovarán 11.051 cargos y medirán si la alianza opositora se consolida. Varios analistas las leen como antesala de las presidenciales de 2028. Uno advierte que si Lai (presidente actual) y su partido salen fortalecidos, la presión china probablemente se intensificará hasta 2028.
En lo económico, Taiwán se acercó a Washington. El acuerdo de enero fijó un techo de 15% a los aranceles estadounidenses sobre productos taiwaneses, frente al 20% anterior, a cambio de 250.000 millones de dólares en inversiones y otros 250.000 millones en garantías de crédito.
La presión militar china cambió de forma, no de intensidad. En diciembre de 2025, los ejercicios Justice Mission 2025 fueron la primera vez que China declaró públicamente que sus maniobras buscaban disuadir una intervención extranjera. En 2026, en cambio, las incursiones de aviones chinos en la zona de identificación aérea de Taiwán cayeron un 52% en los primeros siete meses frente a 2025, mientras la armada china siguió presente todos los días.
Esta reducción de ruido militar por parte de China tiene un significado claramente marcado por las palabras de Xi durante este año: dijo en China y en Estados Unidos, en dos visitas de estado, que acontecieron con solo cuatro meses de diferencia, que China y Estados Unidos deben evitar la “trampa de Tucídides”, en referencia a la tesis que señala que es habitual que sea la guerra la que acompaña el proceso de reemplazo de la principal potencia por una impugnadora.
La tesis de este capítulo es que la disputa de fondo se refiere al control de la arquitectura mundial del cómputo. Nvidia ocupa un lugar excepcional porque permite conectar un diseño estadounidense, una fabricación concentrada en Taiwán y una demanda que atraviesa fronteras, Estados y sistemas políticos. La cuestión estratégica no consiste simplemente en decidir quién puede comprar un procesador. Consiste en establecer quién fija las reglas de acceso a la capacidad de cálculo que sostiene la nueva economía digital.
Lo que señalamos es que la salida de Huang de Nvidia sería funcional a una victoria provisional de una coalición de seguridad dentro del Estado estadounidense sobre otra, más transaccional, inclinada a mantener las ventas a China. Esa hipótesis merece ser desarrollada, pero no confundida con un hecho acreditado.
Nvidia no tiene tanta tecnología como parece. Pasa que es la empresa que vende un sistema y no una pieza.
Nvidia nació en 1993, mucho antes de que la inteligencia artificial se convirtiera en el eje de la competencia tecnológica mundial. Su ascenso comenzó en los gráficos computacionales, pero adquirió una dimensión diferente cuando la capacidad de procesar operaciones en paralelo se volvió decisiva para entrenar redes neuronales. CUDA, introducida en 2006, fue una innovación crucial: convirtió las GPU en una plataforma de programación y creó un entorno de herramientas, bibliotecas y conocimientos profesionales. Quien adopta un procesador no compra únicamente velocidad, sino que ingresa a una infraestructura intelectual y productiva. Y eso hace muy difícil salir de allí.
Esta dependencia explica una parte del poder de Nvidia que no aparece en la comparación convencional de prestaciones. Un competidor puede fabricar un chip suficientemente rápido y, sin embargo, descubrir que sus clientes no desean reconstruir aplicaciones, contratar nuevos especialistas o asumir el riesgo de una migración. El costo del cambio es organizacional. Por eso el intento chino de favorecer procesadores nacionales no depende solo de disponer de hardware: debe construir una comunidad de desarrolladores y un ecosistema capaz de reproducir la experiencia acumulada en CUDA. La tecnología funciona aquí como una institución: estabiliza prácticas y reduce incertidumbre para quienes están dentro. Y por supuesto, aumenta los costos de entrada para quienes permanecen fuera.
A ello se añade una segunda transformación. Nvidia ha dejado de vender principalmente componentes aislados para ofrecer sistemas integrados: procesadores, redes de alta velocidad, software y conjuntos completos de servidores. La unidad relevante de competencia ya no es la tarjeta, sino la fábrica de inteligencia artificial. La integración permite optimizar rendimientos, pero también aumenta el poder del proveedor sobre la configuración del conjunto. La firma se aproxima así a una función de arquitecto industrial.
Se atribuye a Nvidia entre el 75 y el 81 por ciento de los ingresos del mercado de aceleradores de IA durante el primer semestre de 2026, además de proyecciones de ventas de centros de datos superiores a 150.000 millones de dólares. Son cifras que requieren contrastarse con las metodologías de mercado y los resultados auditados, pero ilustran la magnitud que se le asigna. También se menciona un negocio de redes de 8.200 millones de dólares en un trimestre de 2025, con crecimiento interanual de 162 por ciento.
Incluso sin tomar cada estimación como definitiva, el fenómeno estructural es claro: el producto central de Nvidia es una arquitectura de funcionamiento y no simplemente una pieza de silicio.
La arquitectura de Nvidia se apoya, sin embargo, en capacidades que no posee. Los chips de vanguardia requieren fábricas de extraordinaria precisión, máquinas de litografía, memorias de alto ancho de banda y procesos de encapsulado avanzado. TSMC concentra capacidades de fabricación difíciles de replicar; ASML aporta equipamiento indispensable para los nodos más sofisticados; fabricantes como SK Hynix y Micron suministran memorias críticas. La empresa que aparece ante el cliente como un sistema completo es, materialmente, la articulación de cuellos de botella que pertenecen a otros. Nvidia es otro “estrecho de Ormuz”, por allí pasa el recurso importante. Y ya sabemos lo que pasa en los estrechos en tiempos de disputa geopolítica: todos los quieren.
Por eso sería impreciso decir que Nvidia es dueña del cómputo mundial. Los grandes compradores —Google, Amazon, Microsoft y Meta— desarrollan aceleradores propios, especialmente para inferencia, y la competencia china avanza bajo fuertes incentivos estatales. Los mayores clientes de Nvidia son, potencialmente, sus adversarios más peligrosos. Su poder es formidable, pero históricamente condicionado.
Durante años se ha hablado del escudo de silicio taiwanés. La idea es que la importancia global de sus fábricas eleva el costo de una confrontación y fortalece los incentivos de las potencias para evitar una interrupción. Pero ese escudo contiene una contradicción. Cuanto más indispensable es Taiwán, más expuesto queda el sistema económico mundial a cualquier crisis en el estrecho.
Y en estos puntos la clave es qué quiere hacer Estados Unidos. Si un nodo fundamental de la Inteligencia Artificial está en un territorio que políticamente trabaja con Estados Unidos, pero soberanamente es China; es indudable que Estados Unidos buscará migrar esa industria hacia su país. O al menos, necesitará desestabilizar la producción de chips en Taiwán para favorecer lo que están desarrollando los empresarios de Estados Unidos, porque todos ellos están buscando su propio camino de chips, pero indudablemente esperan que su tecnología se torne dominante. De por medio está el factor Musk, el más poderoso agente actual en el gobierno, a pesar de (o quizás por) haber perdido poder político en los cargos.
En 2026, el 63,1% de sus habitantes se identificaba exclusivamente como taiwanés, frente a apenas un 2,5% que se consideraba únicamente chino, y el rechazo a la unificación alcanzaba el 61,7%. La herencia cultural china permanece en el idioma, la escritura, las tradiciones religiosas y los vínculos familiares, pero ya no determina la pertenencia política. Esta separación entre cultura y soberanía constituye el núcleo del conflicto con Pekín, cuya estrategia consiste precisamente en identificar la comunidad cultural china con la legitimidad territorial de la República Popular.
La economía agrega una transformación decisiva: después de décadas de integración productiva con China, Taiwán ha reorientado crecientemente sus exportaciones, inversiones y capacidades tecnológicas hacia Estados Unidos, que en 2025 recibió el 30,9% de sus exportaciones, superando por primera vez en veintiséis años a China y Hong Kong.
Sin embargo, no se trata de una desvinculación completa, ya que China sigue siendo un mercado, un espacio de relaciones sociales y un destino laboral importante para los taiwaneses. El verdadero desplazamiento se concentra en la industria tecnológica y, particularmente, en la inteligencia artificial, cuyo desarrollo ha convertido a TSMC en una pieza fundamental de la infraestructura computacional estadounidense. América del Norte representa aproximadamente tres cuartas partes de sus ventas, mientras Nvidia y otras compañías estadounidenses dependen de la capacidad taiwanesa para fabricar los semiconductores más avanzados.
Es necesario mencionar que Taiwan Semiconductor Manufacturing Company Limited (TSMC) es el mayor fabricante de semiconductores por contrato del mundo. Fundada en 1987 se dedica exclusivamente a fabricar chips diseñados por otras empresas tecnológicas y no comercializa productos bajo su propia marca.
Taiwán ha logrado reducir parcialmente su dependencia del mercado chino, pero ha crecido su dependencia vinculada al mercado estadounidense y al ciclo mundial de la inteligencia artificial. La seguridad reproduce esta asimetría: Estados Unidos proporciona armamento, cooperación militar y respaldo estratégico, aunque sin reconocer diplomáticamente a Taiwán como Estado independiente ni ofrecerle una garantía incondicional de defensa; China, en cambio, reivindica su soberanía sobre la isla, ejerce presión militar constantemente y desarrolla operaciones de influencia y espionaje que penetran instituciones, redes familiares y organizaciones sociales.
Esta configuración enfrenta ahora una transformación potencialmente decisiva: si Estados Unidos consigue trasladar a su territorio y al de sus aliados las capacidades de fabricación, encapsulado y organización industrial que actualmente hacen indispensable a Taiwán, la isla podría perder parte de su denominado escudo de silicio, es decir, el valor estratégico que su centralidad tecnológica proporciona a su seguridad.
La paradoja es que una política estadounidense orientada a reducir la vulnerabilidad de su industria frente a una eventual intervención china podría terminar debilitando uno de los principales factores que hacen de la defensa de Taiwán un interés económico global. La cuestión de fondo ya no sería solamente quién controla políticamente Taiwán, sino quién controla la arquitectura tecnológica que determina cuánto necesita el mundo a Taiwán.
En el momento actual, Taiwán se ha convertido en materia de negociación entre las dos potencias.
En la cumbre de mayo en Pekín, Xi advirtió a Trump que un mal manejo de Taiwán podía derivar en conflicto, y el comunicado de la Casa Blanca ni siquiera mencionó a Taiwán. Por su parte, Trump consultó a Xi sobre la venta de armas a Taiwán, lo que podría violar las Seis Garantías de 1982. Después llamó a esas ventas «una muy buena ficha de negociación». En septiembre Xi pidió a Washington que se «oponga» a la independencia, en lugar de decir solo que no la apoya. Trump no cedió, y su gobierno sostiene que la política hacia Taiwán no ha cambiado. Pero en la práctica, un paquete de armas para Taiwán de 14.000 millones de dólares (la sexta parte del presupuesto de Chile) está detenido desde la cumbre de mayo.
Taiwán tiene elecciones locales en unos días, ya que el 28 de noviembre renovarán 11.051 cargos y medirán si la alianza opositora se consolida. Varios analistas las leen como antesala de las presidenciales de 2028. Uno advierte que si Lai (presidente actual) y su partido salen fortalecidos, la presión china probablemente se intensificará hasta 2028.
En lo económico, Taiwán se acercó a Washington. El acuerdo de enero fijó un techo de 15% a los aranceles estadounidenses sobre productos taiwaneses, frente al 20% anterior, a cambio de 250.000 millones de dólares en inversiones y otros 250.000 millones en garantías de crédito.
La presión militar china cambió de forma, no de intensidad. En diciembre de 2025, los ejercicios Justice Mission 2025 fueron la primera vez que China declaró públicamente que sus maniobras buscaban disuadir una intervención extranjera. En 2026, en cambio, las incursiones de aviones chinos en la zona de identificación aérea de Taiwán cayeron un 52% en los primeros siete meses frente a 2025, mientras la armada china siguió presente todos los días.
Esta reducción de ruido militar por parte de China tiene un significado claramente marcado por las palabras de Xi durante este año: dijo en China y en Estados Unidos, en dos visitas de estado, que acontecieron con solo cuatro meses de diferencia, que China y Estados Unidos deben evitar la “trampa de Tucídides”, en referencia a la tesis que señala que es habitual que sea la guerra la que acompaña el proceso de reemplazo de la principal potencia por una impugnadora.
La tesis de este capítulo es que la disputa de fondo se refiere al control de la arquitectura mundial del cómputo. Nvidia ocupa un lugar excepcional porque permite conectar un diseño estadounidense, una fabricación concentrada en Taiwán y una demanda que atraviesa fronteras, Estados y sistemas políticos. La cuestión estratégica no consiste simplemente en decidir quién puede comprar un procesador. Consiste en establecer quién fija las reglas de acceso a la capacidad de cálculo que sostiene la nueva economía digital.
Lo que señalamos es que la salida de Huang de Nvidia sería funcional a una victoria provisional de una coalición de seguridad dentro del Estado estadounidense sobre otra, más transaccional, inclinada a mantener las ventas a China. Esa hipótesis merece ser desarrollada, pero no confundida con un hecho acreditado.
Nvidia no tiene tanta tecnología como parece. Pasa que es la empresa que vende un sistema y no una pieza.
Nvidia nació en 1993, mucho antes de que la inteligencia artificial se convirtiera en el eje de la competencia tecnológica mundial. Su ascenso comenzó en los gráficos computacionales, pero adquirió una dimensión diferente cuando la capacidad de procesar operaciones en paralelo se volvió decisiva para entrenar redes neuronales. CUDA, introducida en 2006, fue una innovación crucial: convirtió las GPU en una plataforma de programación y creó un entorno de herramientas, bibliotecas y conocimientos profesionales. Quien adopta un procesador no compra únicamente velocidad, sino que ingresa a una infraestructura intelectual y productiva. Y eso hace muy difícil salir de allí.
Esta dependencia explica una parte del poder de Nvidia que no aparece en la comparación convencional de prestaciones. Un competidor puede fabricar un chip suficientemente rápido y, sin embargo, descubrir que sus clientes no desean reconstruir aplicaciones, contratar nuevos especialistas o asumir el riesgo de una migración. El costo del cambio es organizacional. Por eso el intento chino de favorecer procesadores nacionales no depende solo de disponer de hardware: debe construir una comunidad de desarrolladores y un ecosistema capaz de reproducir la experiencia acumulada en CUDA. La tecnología funciona aquí como una institución: estabiliza prácticas y reduce incertidumbre para quienes están dentro. Y por supuesto, aumenta los costos de entrada para quienes permanecen fuera.
A ello se añade una segunda transformación. Nvidia ha dejado de vender principalmente componentes aislados para ofrecer sistemas integrados: procesadores, redes de alta velocidad, software y conjuntos completos de servidores. La unidad relevante de competencia ya no es la tarjeta, sino la fábrica de inteligencia artificial. La integración permite optimizar rendimientos, pero también aumenta el poder del proveedor sobre la configuración del conjunto. La firma se aproxima así a una función de arquitecto industrial.
Se atribuye a Nvidia entre el 75 y el 81 por ciento de los ingresos del mercado de aceleradores de IA durante el primer semestre de 2026, además de proyecciones de ventas de centros de datos superiores a 150.000 millones de dólares. Son cifras que requieren contrastarse con las metodologías de mercado y los resultados auditados, pero ilustran la magnitud que se le asigna. También se menciona un negocio de redes de 8.200 millones de dólares en un trimestre de 2025, con crecimiento interanual de 162 por ciento.
Incluso sin tomar cada estimación como definitiva, el fenómeno estructural es claro: el producto central de Nvidia es una arquitectura de funcionamiento y no simplemente una pieza de silicio.
La arquitectura de Nvidia se apoya, sin embargo, en capacidades que no posee. Los chips de vanguardia requieren fábricas de extraordinaria precisión, máquinas de litografía, memorias de alto ancho de banda y procesos de encapsulado avanzado. TSMC concentra capacidades de fabricación difíciles de replicar; ASML aporta equipamiento indispensable para los nodos más sofisticados; fabricantes como SK Hynix y Micron suministran memorias críticas. La empresa que aparece ante el cliente como un sistema completo es, materialmente, la articulación de cuellos de botella que pertenecen a otros. Nvidia es otro “estrecho de Ormuz”, por allí pasa el recurso importante. Y ya sabemos lo que pasa en los estrechos en tiempos de disputa geopolítica: todos los quieren.
Por eso sería impreciso decir que Nvidia es dueña del cómputo mundial. Los grandes compradores —Google, Amazon, Microsoft y Meta— desarrollan aceleradores propios, especialmente para inferencia, y la competencia china avanza bajo fuertes incentivos estatales. Los mayores clientes de Nvidia son, potencialmente, sus adversarios más peligrosos. Su poder es formidable, pero históricamente condicionado.
Durante años se ha hablado del escudo de silicio taiwanés. La idea es que la importancia global de sus fábricas eleva el costo de una confrontación y fortalece los incentivos de las potencias para evitar una interrupción. Pero ese escudo contiene una contradicción. Cuanto más indispensable es Taiwán, más expuesto queda el sistema económico mundial a cualquier crisis en el estrecho.
Y en estos puntos la clave es qué quiere hacer Estados Unidos. Si un nodo fundamental de la Inteligencia Artificial está en un territorio que políticamente trabaja con Estados Unidos, pero soberanamente es China; es indudable que Estados Unidos buscará migrar esa industria hacia su país. O al menos, necesitará desestabilizar la producción de chips en Taiwán para favorecer lo que están desarrollando los empresarios de Estados Unidos, porque todos ellos están buscando su propio camino de chips, pero indudablemente esperan que su tecnología se torne dominante. De por medio está el factor Musk, el más poderoso agente actual en el gobierno, a pesar de (o quizás por) haber perdido poder político en los cargos.
En 2026, el 63,1% de sus habitantes se identificaba exclusivamente como taiwanés, frente a apenas un 2,5% que se consideraba únicamente chino, y el rechazo a la unificación alcanzaba el 61,7%. La herencia cultural china permanece en el idioma, la escritura, las tradiciones religiosas y los vínculos familiares, pero ya no determina la pertenencia política. Esta separación entre cultura y soberanía constituye el núcleo del conflicto con Pekín, cuya estrategia consiste precisamente en identificar la comunidad cultural china con la legitimidad territorial de la República Popular.
La economía agrega una transformación decisiva: después de décadas de integración productiva con China, Taiwán ha reorientado crecientemente sus exportaciones, inversiones y capacidades tecnológicas hacia Estados Unidos, que en 2025 recibió el 30,9% de sus exportaciones, superando por primera vez en veintiséis años a China y Hong Kong.
Sin embargo, no se trata de una desvinculación completa, ya que China sigue siendo un mercado, un espacio de relaciones sociales y un destino laboral importante para los taiwaneses. El verdadero desplazamiento se concentra en la industria tecnológica y, particularmente, en la inteligencia artificial, cuyo desarrollo ha convertido a TSMC en una pieza fundamental de la infraestructura computacional estadounidense. América del Norte representa aproximadamente tres cuartas partes de sus ventas, mientras Nvidia y otras compañías estadounidenses dependen de la capacidad taiwanesa para fabricar los semiconductores más avanzados.
Es necesario mencionar que Taiwan Semiconductor Manufacturing Company Limited (TSMC) es el mayor fabricante de semiconductores por contrato del mundo. Fundada en 1987 se dedica exclusivamente a fabricar chips diseñados por otras empresas tecnológicas y no comercializa productos bajo su propia marca.
Taiwán ha logrado reducir parcialmente su dependencia del mercado chino, pero ha crecido su dependencia vinculada al mercado estadounidense y al ciclo mundial de la inteligencia artificial. La seguridad reproduce esta asimetría: Estados Unidos proporciona armamento, cooperación militar y respaldo estratégico, aunque sin reconocer diplomáticamente a Taiwán como Estado independiente ni ofrecerle una garantía incondicional de defensa; China, en cambio, reivindica su soberanía sobre la isla, ejerce presión militar constantemente y desarrolla operaciones de influencia y espionaje que penetran instituciones, redes familiares y organizaciones sociales.
Esta configuración enfrenta ahora una transformación potencialmente decisiva: si Estados Unidos consigue trasladar a su territorio y al de sus aliados las capacidades de fabricación, encapsulado y organización industrial que actualmente hacen indispensable a Taiwán, la isla podría perder parte de su denominado escudo de silicio, es decir, el valor estratégico que su centralidad tecnológica proporciona a su seguridad.
La paradoja es que una política estadounidense orientada a reducir la vulnerabilidad de su industria frente a una eventual intervención china podría terminar debilitando uno de los principales factores que hacen de la defensa de Taiwán un interés económico global. La cuestión de fondo ya no sería solamente quién controla políticamente Taiwán, sino quién controla la arquitectura tecnológica que determina cuánto necesita el mundo a Taiwán.
En el momento actual, Taiwán se ha convertido en materia de negociación entre las dos potencias.
En la cumbre de mayo en Pekín, Xi advirtió a Trump que un mal manejo de Taiwán podía derivar en conflicto, y el comunicado de la Casa Blanca ni siquiera mencionó a Taiwán. Por su parte, Trump consultó a Xi sobre la venta de armas a Taiwán, lo que podría violar las Seis Garantías de 1982. Después llamó a esas ventas «una muy buena ficha de negociación». En septiembre Xi pidió a Washington que se «oponga» a la independencia, en lugar de decir solo que no la apoya. Trump no cedió, y su gobierno sostiene que la política hacia Taiwán no ha cambiado. Pero en la práctica, un paquete de armas para Taiwán de 14.000 millones de dólares (la sexta parte del presupuesto de Chile) está detenido desde la cumbre de mayo.
Taiwán tiene elecciones locales en unos días, ya que el 28 de noviembre renovarán 11.051 cargos y medirán si la alianza opositora se consolida. Varios analistas las leen como antesala de las presidenciales de 2028. Uno advierte que si Lai (presidente actual) y su partido salen fortalecidos, la presión china probablemente se intensificará hasta 2028.
En lo económico, Taiwán se acercó a Washington. El acuerdo de enero fijó un techo de 15% a los aranceles estadounidenses sobre productos taiwaneses, frente al 20% anterior, a cambio de 250.000 millones de dólares en inversiones y otros 250.000 millones en garantías de crédito.
La presión militar china cambió de forma, no de intensidad. En diciembre de 2025, los ejercicios Justice Mission 2025 fueron la primera vez que China declaró públicamente que sus maniobras buscaban disuadir una intervención extranjera. En 2026, en cambio, las incursiones de aviones chinos en la zona de identificación aérea de Taiwán cayeron un 52% en los primeros siete meses frente a 2025, mientras la armada china siguió presente todos los días.
Esta reducción de ruido militar por parte de China tiene un significado claramente marcado por las palabras de Xi durante este año: dijo en China y en Estados Unidos, en dos visitas de estado, que acontecieron con solo cuatro meses de diferencia, que China y Estados Unidos deben evitar la “trampa de Tucídides”, en referencia a la tesis que señala que es habitual que sea la guerra la que acompaña el proceso de reemplazo de la principal potencia por una impugnadora.
La tesis de este capítulo es que la disputa de fondo se refiere al control de la arquitectura mundial del cómputo. Nvidia ocupa un lugar excepcional porque permite conectar un diseño estadounidense, una fabricación concentrada en Taiwán y una demanda que atraviesa fronteras, Estados y sistemas políticos. La cuestión estratégica no consiste simplemente en decidir quién puede comprar un procesador. Consiste en establecer quién fija las reglas de acceso a la capacidad de cálculo que sostiene la nueva economía digital.
Lo que señalamos es que la salida de Huang de Nvidia sería funcional a una victoria provisional de una coalición de seguridad dentro del Estado estadounidense sobre otra, más transaccional, inclinada a mantener las ventas a China. Esa hipótesis merece ser desarrollada, pero no confundida con un hecho acreditado.
Nvidia no tiene tanta tecnología como parece. Pasa que es la empresa que vende un sistema y no una pieza.
Nvidia nació en 1993, mucho antes de que la inteligencia artificial se convirtiera en el eje de la competencia tecnológica mundial. Su ascenso comenzó en los gráficos computacionales, pero adquirió una dimensión diferente cuando la capacidad de procesar operaciones en paralelo se volvió decisiva para entrenar redes neuronales. CUDA, introducida en 2006, fue una innovación crucial: convirtió las GPU en una plataforma de programación y creó un entorno de herramientas, bibliotecas y conocimientos profesionales. Quien adopta un procesador no compra únicamente velocidad, sino que ingresa a una infraestructura intelectual y productiva. Y eso hace muy difícil salir de allí.
Esta dependencia explica una parte del poder de Nvidia que no aparece en la comparación convencional de prestaciones. Un competidor puede fabricar un chip suficientemente rápido y, sin embargo, descubrir que sus clientes no desean reconstruir aplicaciones, contratar nuevos especialistas o asumir el riesgo de una migración. El costo del cambio es organizacional. Por eso el intento chino de favorecer procesadores nacionales no depende solo de disponer de hardware: debe construir una comunidad de desarrolladores y un ecosistema capaz de reproducir la experiencia acumulada en CUDA. La tecnología funciona aquí como una institución: estabiliza prácticas y reduce incertidumbre para quienes están dentro. Y por supuesto, aumenta los costos de entrada para quienes permanecen fuera.
A ello se añade una segunda transformación. Nvidia ha dejado de vender principalmente componentes aislados para ofrecer sistemas integrados: procesadores, redes de alta velocidad, software y conjuntos completos de servidores. La unidad relevante de competencia ya no es la tarjeta, sino la fábrica de inteligencia artificial. La integración permite optimizar rendimientos, pero también aumenta el poder del proveedor sobre la configuración del conjunto. La firma se aproxima así a una función de arquitecto industrial.
Se atribuye a Nvidia entre el 75 y el 81 por ciento de los ingresos del mercado de aceleradores de IA durante el primer semestre de 2026, además de proyecciones de ventas de centros de datos superiores a 150.000 millones de dólares. Son cifras que requieren contrastarse con las metodologías de mercado y los resultados auditados, pero ilustran la magnitud que se le asigna. También se menciona un negocio de redes de 8.200 millones de dólares en un trimestre de 2025, con crecimiento interanual de 162 por ciento.
Incluso sin tomar cada estimación como definitiva, el fenómeno estructural es claro: el producto central de Nvidia es una arquitectura de funcionamiento y no simplemente una pieza de silicio.
La arquitectura de Nvidia se apoya, sin embargo, en capacidades que no posee. Los chips de vanguardia requieren fábricas de extraordinaria precisión, máquinas de litografía, memorias de alto ancho de banda y procesos de encapsulado avanzado. TSMC concentra capacidades de fabricación difíciles de replicar; ASML aporta equipamiento indispensable para los nodos más sofisticados; fabricantes como SK Hynix y Micron suministran memorias críticas. La empresa que aparece ante el cliente como un sistema completo es, materialmente, la articulación de cuellos de botella que pertenecen a otros. Nvidia es otro “estrecho de Ormuz”, por allí pasa el recurso importante. Y ya sabemos lo que pasa en los estrechos en tiempos de disputa geopolítica: todos los quieren.
Por eso sería impreciso decir que Nvidia es dueña del cómputo mundial. Los grandes compradores —Google, Amazon, Microsoft y Meta— desarrollan aceleradores propios, especialmente para inferencia, y la competencia china avanza bajo fuertes incentivos estatales. Los mayores clientes de Nvidia son, potencialmente, sus adversarios más peligrosos. Su poder es formidable, pero históricamente condicionado.
Durante años se ha hablado del escudo de silicio taiwanés. La idea es que la importancia global de sus fábricas eleva el costo de una confrontación y fortalece los incentivos de las potencias para evitar una interrupción. Pero ese escudo contiene una contradicción. Cuanto más indispensable es Taiwán, más expuesto queda el sistema económico mundial a cualquier crisis en el estrecho.
Y en estos puntos la clave es qué quiere hacer Estados Unidos. Si un nodo fundamental de la Inteligencia Artificial está en un territorio que políticamente trabaja con Estados Unidos, pero soberanamente es China; es indudable que Estados Unidos buscará migrar esa industria hacia su país. O al menos, necesitará desestabilizar la producción de chips en Taiwán para favorecer lo que están desarrollando los empresarios de Estados Unidos, porque todos ellos están buscando su propio camino de chips, pero indudablemente esperan que su tecnología se torne dominante. De por medio está el factor Musk, el más poderoso agente actual en el gobierno, a pesar de (o quizás por) haber perdido poder político en los cargos.