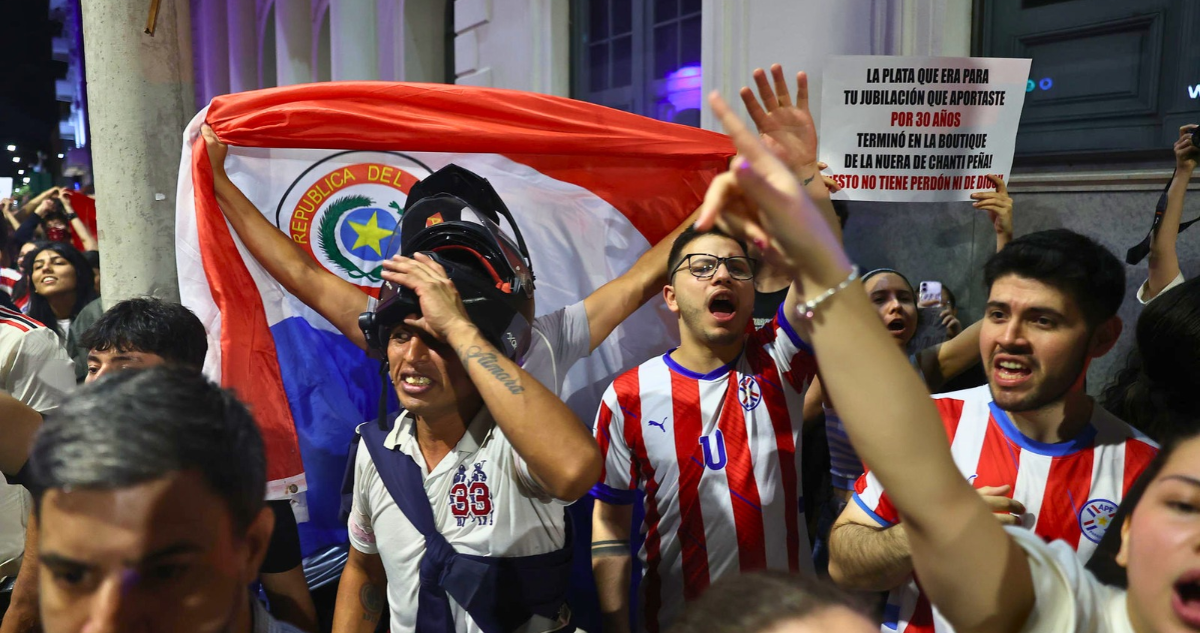
Ueno Bank dejó de existir. El banco, que en apenas tres años llegó a reunir 2,9 millones de clientes en un país de 6,4 millones de habitantes, fue intervenido esta semana por el Banco Central de Paraguay (BCP).
La crisis, una de las más severas en la historia financiera del país sudamericano, alcanzó incluso al presidente de la República, Santiago Peña, quien dejó el cargo este jueves.
La causa decisiva fue la falta de solvencia detectada al corregirse los estados financieros durante el proceso de regularización: el indicador quedó por debajo de la mitad del mínimo exigido por ley.
¿De qué manera se llegó a este escenario?
Las operaciones que habrían conducido a la insolvencia
De acuerdo con el medio paraguayo La última hora, la investigación del Ministerio Público apunta a que Ueno Bank habría otorgado créditos en grandes cantidades y de forma sistemática a compañías relacionadas, es decir, empresas que formaban parte del mismo grupo económico o estaban vinculadas con sus ejecutivos.
Cuando la Superintendencia de Bancos exigió que ordenara sus cuentas y se desprendiera de las deudas otorgadas a esas compañías, el banco firmó en junio de 2026 un acuerdo para ceder créditos al contado a Vinanzas S.A.
Vinanzas S.A. habría reunido el dinero para aparentar que pagaba mediante aportes de distintas sociedades. Sin embargo, al rastrear los fondos, la Superintendencia de Bancos y la Fiscalía encontraron que esas firmas intermediarias habían obtenido previamente del propio Ueno Bank préstamos por las mismas cantidades, señala el medio citado.
En esencia, se habría establecido un circuito cerrado: el banco habría financiado, de manera indirecta, a quien compraba sus créditos para saldar sus propias deudas impagas y ocultar ante el regulador la magnitud de su insolvencia.
Como se indicó, Ueno habría entregado préstamos excesivos a empresas cuyos ingresos no alcanzaban para respaldarlos. Algunas compañías con una facturación mensual baja, por ejemplo, recibieron créditos de hasta 14 millones de dólares; en ciertos casos, la deuda llegó a ser 12 veces superior a la capacidad de ingresos del prestatario.
“Es un vaciamiento de banco”
El periodista de investigación paraguayo Luis Bareiro describió una situación similar en una entrevista con radio Monumental AM 1080: tras recibir depósitos de entidades estatales como el Instituto de Previsión Social (IPS), la ANDE o Itaipú, el dinero se habría destinado a préstamos para empresas relacionadas con el banco. Cuando esas compañías no pagaban las cuotas, Ueno habría concedido nuevos créditos, con intereses más bajos y plazos más largos, para cubrir las obligaciones anteriores.
“Eso señores, es un vaciamiento del banco. El dinero entra y enseguida sale hacia alguna empresa del grupo. En la revisión inicial de la Superintendencia de Bancos se observó, por ejemplo, que los préstamos otorgados a esas compañías equivalían a 12 veces la capacidad de ingresos de quienes los recibían”, señaló el periodista.
“Es como si solicitaras un préstamo y dijeras: ‘Gano 100’, pero el banco te prestara 1.200. No habría manera de devolverlo. Por eso Rivarola ya advertía en su informe que se concedieron créditos de forma completamente irresponsable, sin siquiera comprobar si podían ser pagados. Eso es fundamental: el dinero que presta el banco pertenece a sus ahorrantes”, recordó Bareiro.
Bareiro se refería al informe Rivarola, un documento de supervisión técnica preparado por Fernando Rivarola, entonces gerente de supervisión de la Superintendencia de Bancos del Banco Central del Paraguay (BCP). El documento, fechado en julio de este año, fue una de las primeras advertencias técnicas importantes sobre Ueno Bank, en particular por el otorgamiento excesivo de créditos a empresas vinculadas y la evaluación negligente del riesgo crediticio.
Orkun Saka, profesor e investigador de economía financiera en City St George’s, University of London, planteó una conclusión semejante ante la BBC: a su juicio, lo ocurrido con Ueno Bank no se explica simplemente por una gestión deficiente.
Saka indicó que la entidad concentraba los ahorros de la mayoría de la población adulta y cientos de millones de dólares de fondos de pensiones, aunque pertenecía a un solo grupo empresarial. Si bien el Banco Central detectó a tiempo que el banco prestaba cantidades excesivas a compañías relacionadas, las instituciones públicas siguieron aportándole recursos. El especialista consideró que la cercanía entre el banco, el regulador y el Ejecutivo impidió una fiscalización eficaz. Además, Carlos Carvallo, presidente del Banco Central, había encabezado la matriz financiera de Ueno hasta 2023.
El uso del encaje legal y la intervención del BCP
Ante la escasez de liquidez, Ueno Bank utilizó cerca de USD 70 millones de su encaje legal en el BCP. El 29 de octubre de 2026, el banco informó oficialmente que no estaba en condiciones de devolver esos fondos.
El encaje legal corresponde a la fracción de los depósitos de los clientes que los bancos deben mantener como reserva, sin utilizarla ni prestarla. Sirve como resguardo y también como herramienta para controlar la inflación.
Ueno Bank habría recurrido a 70 millones de dólares de ese encaje para atender sus problemas de liquidez. Debía reintegrar el monto, como plazo máximo, este lunes, pero no lo hizo. La falta de pago dejó en evidencia, además, la insolvencia total de la institución.
Al revisar las cifras reales del banco, el BCP detectó que los préstamos a empresas vinculadas superaban los límites legales en más de USD 140 millones, suma que debía capitalizarse de inmediato. Como no restituyó el encaje ni incorporó nuevos fondos, la solvencia cayó por debajo de la mitad del mínimo establecido por ley.
Por este motivo, el Directorio del BCP acordó por unanimidad, el 2 de noviembre de 2026, disolver Ueno Bank y paralizar por completo sus operaciones.
¿Qué vínculo tiene Peña con el caso?
El entonces mandatario fue accionista de Ueno Holding, empresa matriz del banco, hasta 2025. Ante la Contraloría General declaró acciones con un valor nominal de 6.144 millones de guaraníes. En 2023, nombró a Carlos Carvallo como presidente del Banco Central del Paraguay (BCP).
La BBC recordó que Ueno completó su transformación en banco en noviembre de 2023, después de recibir la aprobación del BCP, que presidía Carvallo. Esto ocurrió tres meses después de que él asumiera el cargo y de que Santiago Peña llegara a la presidencia.
Durante el gobierno de Peña, organismos estatales como el Instituto de Previsión Social (IPS), la ANDE —empresa pública de electricidad— e Itaipú —una enorme central hidroeléctrica— depositaron e invirtieron cuantiosos recursos en Ueno Bank. Esto dio pie a señalamientos de que el presidente habría intervenido indebidamente para beneficiar a una entidad relacionada con antiguos socios comerciales suyos.
La acusación y los legisladores apuntaron al ahora expresidente por posibles conflictos de intereses, tráfico de influencias, gestión en beneficio propio y obtención indebida de ventajas patrimoniales.